[제348호] 중동의 총성, 그리고 나약한 원화
권순형(서울대학교 경제학부)
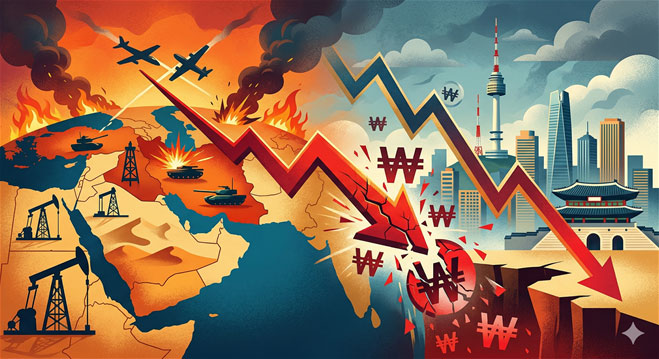
최근 중동의 지정학적 리스크가 고조되고 있습니다. 한편, 전쟁의 당사자 국가들보다도 오히려 한국의 주식 가격이나 원화 가치가 더 빠르게 폭락하면서, 미국이 테헤란이 아니라 서울의 테헤란로를 폭격한 거 아니냐는 자조 섞인 농담도 나옵니다.
이렇게 중동발 위기로 치솟는 달러·원 환율은 직접적으로 소비자들의 지갑 사정에 타격을 입힙니다. 대부분의 원자재를 수입하는 대한민국 경제 구조상 원화의 약세는 곧바로 장바구니 물가가 치솟도록 만듭니다. 직접적인 유가 상승과 환율 상승이 겹치면서 물가가 오르고 있어서 저소득층 등 취약계층의 부담은 커지고 있습니다. 물론 중동의 불안은 국제 유가 상승을 유발하고, 이는 에너지 수입 의존도가 기형적으로 높은 한국에 치명적인 타격이 됩니다. 비싼 기름을 사오기 위해 막대한 달러를 지불해야 하니, 시장의 수요-공급 원리에 따라 원화의 가치가 떨어지는 것은 피할 수 없습니다. 하지만 유독 원화가 다른 펀더멘털이 튼튼한 국가들의 통화에 비해서도 맥을 못 추는 이유는 낡은 성장 동력의 한계 때문이기도 합니다.
이렇게 중동발 위기로 치솟는 달러·원 환율은 직접적으로 소비자들의 지갑 사정에 타격을 입힙니다. 대부분의 원자재를 수입하는 대한민국 경제 구조상 원화의 약세는 곧바로 장바구니 물가가 치솟도록 만듭니다. 직접적인 유가 상승과 환율 상승이 겹치면서 물가가 오르고 있어서 저소득층 등 취약계층의 부담은 커지고 있습니다. 물론 중동의 불안은 국제 유가 상승을 유발하고, 이는 에너지 수입 의존도가 기형적으로 높은 한국에 치명적인 타격이 됩니다. 비싼 기름을 사오기 위해 막대한 달러를 지불해야 하니, 시장의 수요-공급 원리에 따라 원화의 가치가 떨어지는 것은 피할 수 없습니다. 하지만 유독 원화가 다른 펀더멘털이 튼튼한 국가들의 통화에 비해서도 맥을 못 추는 이유는 낡은 성장 동력의 한계 때문이기도 합니다.
시장경제에서 자본은 눈물이 없습니다. 위기를 감지하면 자본은 더 안전하고, 더 높은 수익을 기대할 수 있으며, 자율성이 보장된 시장으로 매정하게 이동합니다. 외국인 투자자들은 전쟁 직후 3월 한 달 동안 코스피에서 40조 원 가까이 기록적인 순매도를 하여 이를 달러로 바꿔서 나갔습니다. 한국의 메모리 반도체 초호황이라는 우호적인 환경에도 불구하고 말입니다. 이러한 자본 유출은 주가와 환율에 매우 큰 악영향을 미쳤습니다.
외국인 투자자들이 이렇게 한국 시장에서 자본을 빼가는 이유는 단순히 한국이 신흥국이라거나 최근 중동발 위기에 취약해서만이 아닙니다. 혁신을 가로막는 거미줄 같은 규제, 환경 변화에 기민하게 대응하지 못하는 경직된 노동시장, 그리고 주주 가치를 외면하는 후진적인 지배구조가 얽혀 한국 시장의 투자 매력도가 바닥까지 끌어내려졌기 때문입니다. 만약 한국 시장의 투자 매력도가 높았다면 외국인 투자자들은 최근 금융시장의 불안정을 오히려 저가매수의 기회로 삼았을 것입니다.
외국인 투자자들이 이렇게 한국 시장에서 자본을 빼가는 이유는 단순히 한국이 신흥국이라거나 최근 중동발 위기에 취약해서만이 아닙니다. 혁신을 가로막는 거미줄 같은 규제, 환경 변화에 기민하게 대응하지 못하는 경직된 노동시장, 그리고 주주 가치를 외면하는 후진적인 지배구조가 얽혀 한국 시장의 투자 매력도가 바닥까지 끌어내려졌기 때문입니다. 만약 한국 시장의 투자 매력도가 높았다면 외국인 투자자들은 최근 금융시장의 불안정을 오히려 저가매수의 기회로 삼았을 것입니다.
흥미로운 점은 2030 청년들의 행보가 이들 글로벌 자본의 움직임과 정확히 일치한다는 것입니다. 청년들이 국내 주식시장을 등지고 미국 주식과 암호화폐로 향하는 이유는 명확합니다. 자본의 논리가 투명하게 작동하지 않고, 혁신보다 규제가 앞서는 한국 시장이 매력을 잃었다는 것을 온몸으로 느끼고 있기 때문입니다.
상황이 이렇다 보니 정부는 외환보유고를 헐어 달러를 팔고 원화를 사들이는 인위적인 환율 방어에 나서기도 합니다. 하지만 시장의 거대한 흐름을 거스르는 가격 통제는 결국 실패할 수밖에 없습니다. 근본적인 원인을 고치지 않은 채 숫자를 억누르는 것은 밑 빠진 독에 물 붓기일 뿐이며, 거대한 투기 자본의 먹잇감이 되기 십상입니다.
상황이 이렇다 보니 정부는 외환보유고를 헐어 달러를 팔고 원화를 사들이는 인위적인 환율 방어에 나서기도 합니다. 하지만 시장의 거대한 흐름을 거스르는 가격 통제는 결국 실패할 수밖에 없습니다. 근본적인 원인을 고치지 않은 채 숫자를 억누르는 것은 밑 빠진 독에 물 붓기일 뿐이며, 거대한 투기 자본의 먹잇감이 되기 십상입니다.
나약해진 원화를 다시 강하게 만들고, 취약계층의 구매력을 지키는 유일한 방법은 단 하나입니다. 대한민국 경제의 기초 체력을 끌어올려 자본이 스스로 머물고 싶은 매력적인 시장을 만드는 것입니다.
기업이 새로운 기술에 과감히 투자하고 고용을 늘릴 수 있도록 노동 시장의 유연성을 확보해야 합니다. 신산업의 싹을 밟는 낡은 규제의 빗장을 풀어 청년들의 창업과 외국인 자본의 투자가 활발하게 일어나게 해야 합니다.
중동의 총성이 쏘아 올린 환율의 경고를 우리는 뼈아프게 받아들여야 합니다. 역동성을 잃은 시장에서 화폐 가치의 상승을 기대하는 것은 어리석은 일이며, 혁신을 거부한 대가는 결국 기회의 사다리가 끊긴 2030 세대의 혹독한 비용 청구서로 돌아올 것입니다.
기업이 새로운 기술에 과감히 투자하고 고용을 늘릴 수 있도록 노동 시장의 유연성을 확보해야 합니다. 신산업의 싹을 밟는 낡은 규제의 빗장을 풀어 청년들의 창업과 외국인 자본의 투자가 활발하게 일어나게 해야 합니다.
중동의 총성이 쏘아 올린 환율의 경고를 우리는 뼈아프게 받아들여야 합니다. 역동성을 잃은 시장에서 화폐 가치의 상승을 기대하는 것은 어리석은 일이며, 혁신을 거부한 대가는 결국 기회의 사다리가 끊긴 2030 세대의 혹독한 비용 청구서로 돌아올 것입니다.
ⓒ kfprogress.org 무단 전재 및 재배포 금지